С 1 сентября заработала новая форма национальной валюты.
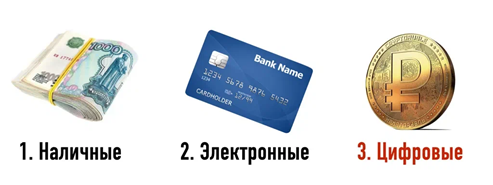
К наличным и безналичным деньгам добавили третью форму — цифровой рубль. Его выпускают не вместо, а в дополнение к банкнотам, монетам и безналичным деньгам на наших счетах в банках. Все три формы нашей валюты равнозначны. Один цифровой рубль всегда будет равен наличному или безналичному рублю.
Почти три года систему тестировали добровольцы из числа крупных банков и их клиентов, испытания прошли успешно, и теперь технология стала массовой. Крупнейшие банки, подключённые к платформе Центробанка, уже начали открывать счета и осуществлять операции с цифровым рублём.
Кто должен перейти на прием цифровых рублей.
Компании и ИП обязаны принимать оплату в цифровых рублях. Требование касается клиентов значимых банков с выручкой за 2025 год свыше 120 млн руб., которые продают товары или услуги физлицам для личных нужд.
Что касается розницы, она будет подключена к этому поэтапно в срок до 2028 года и также в зависимости от выручки.
Исключения — продавцы в местностях без мобильной связи или интернета, а также отдельные торговые точки с годовой выручкой менее 5 млн руб.
Какие могут быть выгоды для бизнеса.
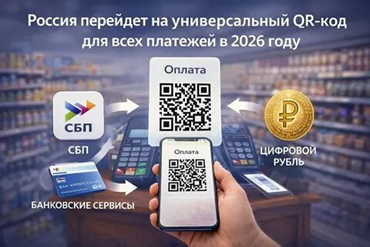
Низкие комиссии. Точнее, до конца 2026 года они будут вообще нулевыми. Например, если покупатель в магазине будет расплачиваться цифровыми рублями, тогда продавец ничего не платит. В отличие от оплаты безналом, когда продавец платит банку в среднем 1,5 — 2% от полученного. А если покупатель оплатит по QR-коду через Систему быстрых платежей, комиссия для продавца составляет 0,4 — 0,7%. С 2027 года комиссия при оплате цифровыми рублями все же появится. Но все равно будет низкой (0,3%) и будет распределяться между банком продавца и банком покупателя, а небольшая доля (0,05%) пойдет оператору, то есть Центробанку.
Как подключиться к новой системе.
Переход на цифровой рубль происходит в четыре шага. Отдельное оборудование покупать не надо, менять банк тоже. Необходимо открыть счет и настроить ККТ. Цифровые рубли будут лежать в цифровом кошельке. Но не на счете в конкретном банке, а на платформе ЦБ. У каждого будет только один цифровой кошелек. Доступ к нему можно будет получить через мобильные приложения крупнейших банков.
Когда компания вправе рассчитываться цифрой.
Принимать цифровые рубли — это обязанность. А вот расплачиваться ими можно по желанию. Расчеты для компаний пока доступны только в двух случаях — новыми деньгами можно расплачиваться с контрагентами и выдавать зарплату. Для физических лиц использование цифрового рубля остается добровольным. Человек сможет получать зарплату или пенсию в цифровых рублях, только если сам захочет.
По сути, цифровой рубль — это исключительно средство расчетов. В отличие от безналичных, на цифровые рубли не будут начисляться проценты и кешбэк, их нельзя взять в кредит. Возможно, какие-то опции появятся в будущем. В ЦБ этого не исключают.
Кто и как контролирует новый счет.
Счет цифрового рубля под тем же контролем, что и обычный. Налоговая заблокирует его при недоимке, а приставы спишут деньги по исполнительному листу. Но порядок отличается.
Как происходит оплата новым способом.
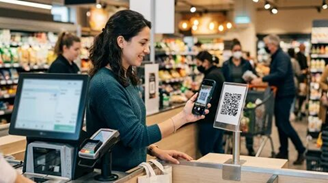
В офлайн-магазине покупатель сканирует смартфоном QR-код на кассе через раздел «Цифровой рубль» в приложении банка и подтверждает платеж. Деньги списываются мгновенно. Кассир видит сообщение об успешной оплате и выдает чек с формой расчета «безналичными».
В онлайне тоже ничего экстраординарного. Сейчас у нас есть выбор, как оплатить онлайн-покупку (картой, через СБП и т. д.). Появится еще одна опция — оплата из мобильного приложения банка со своего цифрового кошелька.
Защита от мошенников.
Системы ЦБ защищены надежнее, чем приложения отдельных банков, и взломать их сложнее. Потому что за них отвечает не коммерческая организация в виде банка (где лимит страхования вкладов — это 1,4 млн рублей), а Российское государство. В теории на цифровом кошельке можно хранить без опаски очень крупные суммы денег. Поэтому можно сказать, что цифровые рубли защищены от мошенников лучше, чем безнал. Но проблема в том, что большинство жертв сами отдают деньги преступникам. А против этого любые технологии бессильны. Они могут приостановить подозрительные транзакции и дать время потенциальной жертве опомниться, но защитить на 100% никакие запреты и пароли не смогут.